Le coffret cadeau entreprise est une box gourmande, une expérience ou un kit personnalisé qu'une entreprise offre à ses collaborateurs, à ses clients ou à ses partenaires. Pour les salariés, il reste exonéré sous 5 % du plafond mensuel de la Sécurité sociale par événement (URSSAF) ; pour un client, la TVA ne se récupère que sous 73 € TTC par an. Produits made in France, personnalisation au logo, budget : voici comment choisir.
Salariés ou clients : deux régimes, deux plafonds
- Salariés : exonération si le coffret est lié à un événement listé par l'URSSAF et reste sous 5 % du plafond mensuel de la Sécurité sociale (200 € en 2026, montant revalorisé chaque 1er janvier).
- Clients et partenaires : cadeaux d'affaires déductibles du résultat s'ils servent l'intérêt de l'entreprise ; TVA récupérable jusqu'à 73 € TTC par bénéficiaire sur l'année.
- Au-delà de 3 000 € de cadeaux d'affaires dans l'exercice, le relevé des frais généraux devient obligatoire (formulaire 2067 pour une société).
- Le choix des produits compte autant que le budget : un coffret gourmand, une expérience ou une box made in France ne disent pas la même chose.
Qu'est-ce qu'un coffret cadeau d'entreprise, et à qui l'offrir ?
Un coffret cadeau d'entreprise est un ensemble de produits ou de prestations choisi et payé par une structure professionnelle, puis remis à une personne avec qui elle entretient une relation de travail. Le même objet change de régime selon la personne qui le reçoit, et c'est la première question à trancher avant toute commande.
Trois publics se distinguent. Les salariés, d'abord : le cadeau entre alors dans la rémunération au sens large, et c'est l'URSSAF qui fixe les limites. Les clients, ensuite, à qui l'on adresse un cadeau d'affaires pour remercier d'une année de collaboration ou fidéliser un compte important : ici, ce sont les règles fiscales de déduction et de TVA qui s'appliquent. Enfin les partenaires, fournisseurs, prescripteurs ou intermédiaires, qui relèvent du même régime que les clients mais soulèvent une question supplémentaire de conformité, puisque certains groupes interdisent à leurs acheteurs d'accepter le moindre présent.
Dans une petite entreprise sans comité social et économique (CSE), c'est l'employeur qui offre directement. Dans une structure de plus de 50 salariés, le CSE gère souvent les cadeaux de fin d'année au titre des activités sociales et culturelles. La tolérance URSSAF vaut dans les deux cas, pour les mêmes événements et avec le même plafond. Pour composer un cadeau sur mesure plutôt qu'un modèle de catalogue, notre guide sur la composition d'un coffret personnalisé détaille les étapes et les délais.
Quel est le plafond URSSAF pour un coffret offert aux salariés ?
Le plafond est de 5 % du plafond mensuel de la Sécurité sociale (PMSS) par événement et par salarié. Le PMSS s'élève à 4 005 € en 2026, ce qui place la limite à 200 € par événement ; la valeur est revalorisée au 1er janvier de chaque année et se vérifie sur urssaf.fr avant de fixer un budget.
Il existe en réalité deux tolérances qui se cumulent. La première est globale : si la valeur totale des cadeaux et bons d'achat reçus par un salarié sur l'année civile ne dépasse pas 5 % du PMSS, tout est exonéré, sans avoir à justifier d'un événement. La seconde s'applique quand ce seuil annuel est dépassé : chaque cadeau reste exonéré s'il est attribué à l'occasion d'un événement reconnu, s'il est en lien avec cet événement et si sa valeur ne dépasse pas 5 % du PMSS pour cet événement.
Les événements reconnus
- le mariage ou la conclusion d'un PACS du salarié ;
- la naissance ou l'adoption d'un enfant ;
- le départ à la retraite ;
- la fête des mères et la fête des pères ;
- la Sainte-Catherine et la Saint-Nicolas ;
- Noël, pour le salarié et pour ses enfants jusqu'à 16 ans révolus dans l'année ;
- la rentrée scolaire, pour les enfants de moins de 26 ans justifiant d'une scolarité ;
- la remise d'une médaille du travail.
Ce qui fait perdre l'exonération
Le dépassement ne se proratise pas : si un coffret de Noël vaut 250 € alors que la limite est à 200 €, c'est la totalité des 250 € qui entre dans l'assiette des cotisations, pas les 50 € d'écart. Un coffret offert sans lien avec l'événement pose le même problème, par exemple un coffret œnologique remis pour la rentrée scolaire des enfants. Enfin, l'attribution ne doit pas être discriminatoire : réserver un cadeau aux seuls cadres, ou l'accorder selon l'appartenance syndicale, fait tomber la tolérance pour tous.
Pour la fin d'année, qui concentre l'essentiel des commandes, notre page sur les coffrets de Noël gourmands, parfumés ou à vivre aide à rester dans l'enveloppe tout en marquant le coup.
Comment la fiscalité des cadeaux d'affaires s'applique-t-elle aux clients ?
Un cadeau offert à un client est une charge déductible du résultat imposable dès lors qu'il est engagé dans l'intérêt direct de l'entreprise et que sa valeur n'est pas excessive au regard de la relation commerciale. L'administration apprécie ce caractère au cas par cas : un coffret gourmand à 60 € pour un client régulier ne soulève aucune difficulté, une montre de luxe pour un acheteur isolé beaucoup plus.
La TVA suit une règle plus stricte. Elle n'est récupérable que sur les biens de très faible valeur, c'est-à-dire ceux dont le prix unitaire ne dépasse pas 73 € TTC par bénéficiaire et par an (article 28-00 A de l'annexe IV du code général des impôts). Le seuil s'apprécie par destinataire sur l'année civile : deux coffrets à 45 € offerts au même client en juin et en décembre dépassent la limite, et la TVA des deux n'est plus déductible. Les prestations de services, comme une nuit d'hôtel ou un repas au restaurant, suivent leur propre régime et ne relèvent pas de cette tolérance.
Dernière obligation, souvent ignorée : quand le montant total des cadeaux d'affaires dépasse 3 000 € sur l'exercice, l'entreprise doit les déclarer dans le relevé détaillé des frais généraux : le formulaire 2067 pour une société soumise à l'impôt sur les sociétés, le cadre prévu à l'annexe 2031 bis de la déclaration de résultats pour une entreprise individuelle au réel. Conserver le devis, la facture et la liste des destinataires suffit à répondre à un contrôle.
| Destinataire | Règle qui s'applique | Seuil à surveiller | Justificatif utile |
|---|---|---|---|
| Salarié, cadeau lié à un événement | Tolérance URSSAF | 5 % du PMSS par événement | Facture, liste des bénéficiaires, événement |
| Salarié, cadeau sans événement | Tolérance annuelle globale | 5 % du PMSS sur l'année civile | Cumul par salarié |
| Client ou partenaire | Charge déductible, TVA limitée | 73 € TTC par bénéficiaire et par an | Devis, facture, destinataires |
| Ensemble des cadeaux d'affaires | Relevé des frais généraux | 3 000 € sur l'exercice | Tableau récapitulatif annuel |
Quelles prestations choisir pour un coffret cadeau entreprise ?
La bonne prestation est celle qui parle au destinataire sans créer de gêne. Un coffret cadeau entreprise n'est pas un cadeau personnel : il doit convenir à des goûts variés, se transporter facilement et refléter l'image de la marque qui l'offre. Quatre grandes familles couvrent l'essentiel des commandes.
Le coffret gourmand et le panier de terroir
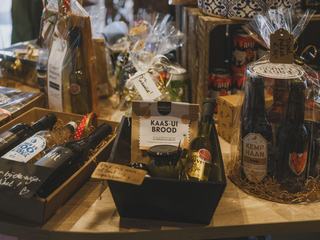
C'est le grand classique de la fin d'année. Un coffret gourmand réunit terrine, foie gras, confiserie, chocolat, huile d'olive ou épicerie fine, parfois une bouteille de vin issue d'une petite cave. Sa force tient à la gourmandise partagée : il se pose sur la table familiale et prolonge l'attention au-delà du bureau. Deux précautions s'imposent. Le foie gras et le canard ne conviennent pas à tous les régimes alimentaires, et il est prudent de prévoir une version sans produit animal ou sans alcool. Le Code du travail n'autorise sur le lieu de travail que le vin, la bière, le cidre et le poiré (article R4228-20) : une box apéro avec spiritueux se remet plutôt à domicile. Notre guide des formats de coffret gastronomie et de leurs prix compare les compositions.
Pour un amateur de vin, un coffret de cave bien construit associe deux bouteilles d'une même région et une note du vigneron ; pour une équipe mixte, une box apéro gastronomique avec confiserie, tartinables et spécialités salées fait plaisir sans exclure personne. Une box gastronomique garnie de spécialités d'un producteur responsable, livrée dans une boîte en bois, offre une expérience unique qui se partage à la maison ou à l'espace détente. Beaucoup de sociétés choisissent d'ajouter une confiserie ou une tablette de chocolat pour les enfants, ou d'ajouter une version sans alcool. Le vin reste le produit le plus demandé, mais une box apéro sans vin est un choix responsable dès que l'équipe compte des non-buveurs.
Le coffret expérience
Massage, dégustation, stage de pilotage ou nuit insolite : le coffret expérience offre un moment plutôt qu'un objet. Il laisse au collaborateur le choix de l'activité et de la date, ce qui évite l'écueil du cadeau qui ne plaît pas. Attention à la durée de validité, souvent de 3 ans avec échange possible, et à la tolérance URSSAF, qui s'applique à la valeur faciale du coffret.
Le welcome pack et les goodies utiles
Pour l'arrivée d'un nouveau salarié, le welcome pack a remplacé le simple mot d'accueil. On y trouve un mug, une gourde, un carnet, un crayon, un tote bag en coton bio ou un sweat à manche longue brodé au logo. Ces accessoires relèvent davantage de l'objet publicitaire que du cadeau : ils sont exonérés quand leur valeur est faible et qu'ils portent la marque de façon visible. Un kit bien pensé, avec une lunchbox en bois ou un sac en matière recyclée, dit plus sur la culture de l'équipe qu'un t-shirt glissé dans un carton.
Pour un poste de travail, les accessoires qui servent vraiment sont connus : un stylo et un bloc-notes de qualité, une trousse pour ranger crayon et chargeur, une tasse ou un mug isotherme, une gourde en inox pour l'espace de pause, un porte-documents pour l'ordinateur portable. Mieux vaut ajouter trois objets utiles qu'une dizaine de goodies qui finissent dans un tiroir. L'idée est de choisir des accessoires durables, éco-conçus si possible, que le salarié gardera sur son bureau et qui porteront la marque pendant des années. Certains fournisseurs proposent de réaliser un kit personnalisable en ligne : on part d'une box de base, puis on peut ajouter une gourde, retirer le mug ou ajouter un sweat, et consulter le prix unitaire à chaque étape.
La carte cadeau et le coffret dématérialisé
La carte cadeau est la solution la plus simple à distribuer à une équipe dispersée. Elle suit exactement les mêmes plafonds que le coffret physique, à une nuance près : un bon d'achat doit mentionner la nature du bien ou le nom du ou des magasins, et ne peut pas servir à acheter du carburant ni des produits alimentaires, à l'exception des produits alimentaires dits de luxe au caractère festif avéré. Pour peser le pour et le contre, notre comparatif entre le coffret dématérialisé et la boîte physique passe en revue délais, frais d'envoi et validité.
Pourquoi choisir un coffret made in France ou éco-responsable ?
Un coffret made in France répond à une attente réelle des destinataires et limite le risque d'image. Offrir à ses clients une box fabriquée à l'autre bout du monde, emballée dans du plastique, envoie un message contraire à celui que la plupart des entreprises affichent dans leur rapport RSE. Le choix de producteurs français, d'un terroir identifié et d'un emballage recyclé devient donc un argument à part entière.
Plusieurs repères permettent de vérifier la promesse. La mention « Origine France Garantie » est un label certifié par un organisme tiers, qui impose qu'au moins 50 % du prix de revient unitaire soit acquis en France. La simple mention « made in France » relève, elle, des règles douanières d'origine non préférentielle et reste plus souple. Pour un coffret gourmand, l'indication des producteurs et de leur région vaut souvent mieux qu'un logo. Pour les textiles, un sweat ou un t-shirt en coton bio certifié GOTS garantit à la fois la fibre et les conditions de fabrication.
Le coffret éco-responsable ne se résume pas au contenu. La boîte réutilisable en bois, le calage en papier froissé plutôt qu'en mousse, la livraison groupée au bureau plutôt que cent envois individuels : chaque choix réduit l'empreinte et, souvent, le budget logistique.
Comment personnaliser un coffret cadeau entreprise ?
La personnalisation se joue à trois niveaux : l'emballage, le contenu et le message. Chacun a un coût et un délai propres, et il vaut mieux les connaître avant de demander un devis.
- L'emballage. Le logo de l'entreprise sur la boîte, un ruban aux couleurs de la marque ou un marquage à chaud sur un coffret en bois. C'est la personnalisation la plus visible, et la plus demandée par les services communication.
- Le contenu. Composer une sélection de produits autour d'une thématique propre au secteur, par exemple un coffret « rentrée » pour une agence scolaire ou un coffret de spécialités régionales pour une entreprise ancrée dans son territoire. Les fournisseurs spécialisés proposent en général un choix d'articles à ajouter ou retirer d'une base.
- Le message. Une carte manuscrite ou imprimée, signée par la direction ou par le manager direct. C'est le geste le moins coûteux et celui qui crée le plus de lien : un coffret personnalisé sans mot d'accompagnement ressemble à une commande automatique.
Un coffret cadeau entreprise personnalisé se commande en général à partir de 10 à 25 unités, et les fabricants demandent quatre à huit semaines pour un marquage sur mesure. Pour Noël, cela signifie valider le devis avant la mi-octobre. Les commandes passées en décembre se rabattent sur des modèles standards, avec au mieux une carte au nom de l'entreprise.
Quel budget prévoir, et comment commander ?
Le budget découle directement des seuils fiscaux, et c'est une bonne nouvelle : il fournit une fourchette objective. Pour un salarié, l'enveloppe par événement se cale sous 5 % du PMSS, soit 200 € en 2026 ; la plupart des entreprises choisissent entre 30 et 80 € pour Noël, et davantage pour un départ à la retraite. Pour un client, rester sous 73 € TTC permet de récupérer la TVA, ce qui fait de la tranche 40 à 70 € la plus courante pour les cadeaux d'affaires.
La commande suit un parcours assez simple. On définit le nombre de bénéficiaires et l'occasion, on sollicite deux ou trois fournisseurs avec une demande de devis précise (quantité, budget unitaire, niveau de personnalisation, adresses de livraison), puis on valide un bon de commande. Un devis sérieux détaille le prix unitaire, les frais de marquage, les frais d'expédition et la date limite de validité des prix. Beaucoup de fournisseurs affichent des prix valables pour une quantité minimale et une livraison offerte au-delà d'un seuil : lire ces conditions évite une facture finale supérieure de 15 à 20 % à l'estimation.
Les comités d'entreprise publics, mairies, CCAS ou COS, passent par une procédure un peu différente, avec bon de commande administratif et paiement à 30 jours. Les fournisseurs habitués au secteur public le mentionnent sur leur catalogue.
Quelles occasions donnent lieu à un coffret, en dehors de Noël ?
Noël concentre la majorité des envois, mais d'autres moments de l'année se prêtent au geste, et ils ont l'avantage de surprendre davantage. Le départ à la retraite en fait partie, avec une tolérance URSSAF spécifique : notre sélection d'idées de coffrets pour un départ à la retraite propose des pistes selon le profil de la personne.
- L'anniversaire d'une collaboration. Dix ans avec un client ou un fournisseur méritent un coffret à sa mesure, et c'est une occasion de fidéliser un compte au moment où il pourrait être démarché.
- La signature d'un contrat important. Un coffret de dégustation envoyé après la vente marque la reconnaissance, à condition de respecter la politique cadeaux de l'acheteur.
- Un événement interne. Séminaire, salon professionnel ou lancement de produit : le coffret sert alors de souvenir et prolonge l'événement.
- La naissance ou le mariage d'un salarié. Deux événements explicitement reconnus par l'URSSAF, pour lesquels un cadeau d'équipe a plus de sens qu'une somme d'argent.
- La fin d'un projet difficile. Remercier une équipe après un rush n'est pas un événement listé par l'URSSAF, mais le cadeau reste exonéré s'il entre dans la tolérance annuelle globale.
Quels sont les avantages d'un coffret par rapport à une prime ?
Une prime de 100 € versée sur le bulletin supporte les cotisations et l'impôt sur le revenu : le salarié en perçoit une fraction et l'employeur en paie davantage. Un coffret d'une valeur équivalente, dans la limite de la tolérance, arrive entier et ne coûte rien de plus que son prix. L'écart de coût réel dépasse souvent 40 %.
L'avantage n'est pas que financier. Un cadeau se remet, se déballe et se raconte ; il crée un souvenir que la ligne d'un bulletin ne crée pas. Il porte aussi l'esprit de l'entreprise, par le choix d'une thématique, d'un producteur ou d'un message, là où une prime reste anonyme. À l'inverse, une prime s'adapte mieux aux attentes personnelles, et une partie des salariés la préfère : interroger l'équipe, par un sondage rapide, évite de se tromper d'outil.
Côté clients, le coffret joue sur la relation plus que sur le montant. Une attention bien choisie, livrée au bon moment et accompagnée d'un mot personnel, entretient la qualité du lien commercial bien plus qu'une remise sur la prochaine facture, que le client oubliera dès qu'elle sera appliquée.
Questions fréquentes sur le coffret cadeau entreprise
Un coffret offert à un salarié apparaît-il sur son bulletin de paie ?
Non, tant qu'il respecte la tolérance URSSAF. S'il la dépasse, la totalité de sa valeur devient un avantage en nature soumis à cotisations et doit figurer sur le bulletin.
Peut-on offrir un coffret à un salarié en période d'essai ou en CDD ?
Oui. Le cadeau doit être attribué selon des critères objectifs et non discriminatoires : exclure les CDD ou les salariés à temps partiel d'une distribution de Noël exposerait l'entreprise à une remise en cause de l'exonération.
La TVA d'un coffret expérience offert à un client est-elle récupérable ?
Le seuil de 73 € TTC vise les biens. Un coffret expérience donne accès à une prestation de services, dont le régime de déduction dépend de la nature de l'activité : le plus prudent est de faire valider le traitement par l'expert-comptable avant l'achat.
Faut-il conserver la liste des bénéficiaires ?
Oui. En cas de contrôle, l'URSSAF comme l'administration fiscale demandent de rattacher chaque cadeau à un bénéficiaire, à un événement ou à une relation d'affaires. Un tableau annuel, joint aux factures, suffit.